
従来の金融市場は取引時間が決まっているため、市場時間外に発生した速報ニュースや世界的な大イベントに対応するトレーダーの能力が制限されます。この制限に対処し、従来の資産の先物取引に24時間365日アクセスできるようにするため、BybitはTradFi無期限契約を導入しました。
これにより、トレーダーは、原資産の従来市場が閉鎖されている場合でも、重大な政治的または経済的な動向に即座に対応できます。
TradFi無期限契約は現在、主に2つのカテゴリーの原資産を対象としています。
- コモディティ:貴金属や原油など
- 株式:米国株などの主要市場の株式を含む
TradFi無期限契約とは
BybitのTradFi無期限契約は、USDT建ておよびUSDT決済の無期限契約であり、従来型金融(TradFi)資産の価格に連動します。この契約により、トレーダーは原資産を保有することなく、従来の資産の価格変動へのエクスポージャーを得ることができます。
TradFi無期限契約は、標準的なUSDT無期限契約と同じ証拠金、資金調達率、および強制決済のメカニズムに従います。ただし、インデックス価格の計算やマーク価格の乖離制限など、特定のパラメーターは、従来市場の特性をよりよく反映するように特別に調整されています。
注記:
— TradFi無期限契約はデリバティブであり、原資産の所有権を表すものではありません。契約を保有しても、議決権などの株主権が付与されることはなく、商品の現物受渡しや原資産に対するその他の権益を伴うこともありません。
— 原資産に株式分割、株式併合などのコーポレートアクションが発生した場合、Bybitは適用される規則に従って、関連する契約を調整します。こうした調整は、コーポレートアクションが契約に与える影響を反映することのみを目的としており、お客様が実際に配当を受け取ったり、株主としての権利を享受したりすることを意味するものではありません。
— 配当の経済的効果は、無期限と原株式との間のアービトラージを通じて、価格設定と資金調達に反映されます。
TradFi無期限契約へのアクセス方法
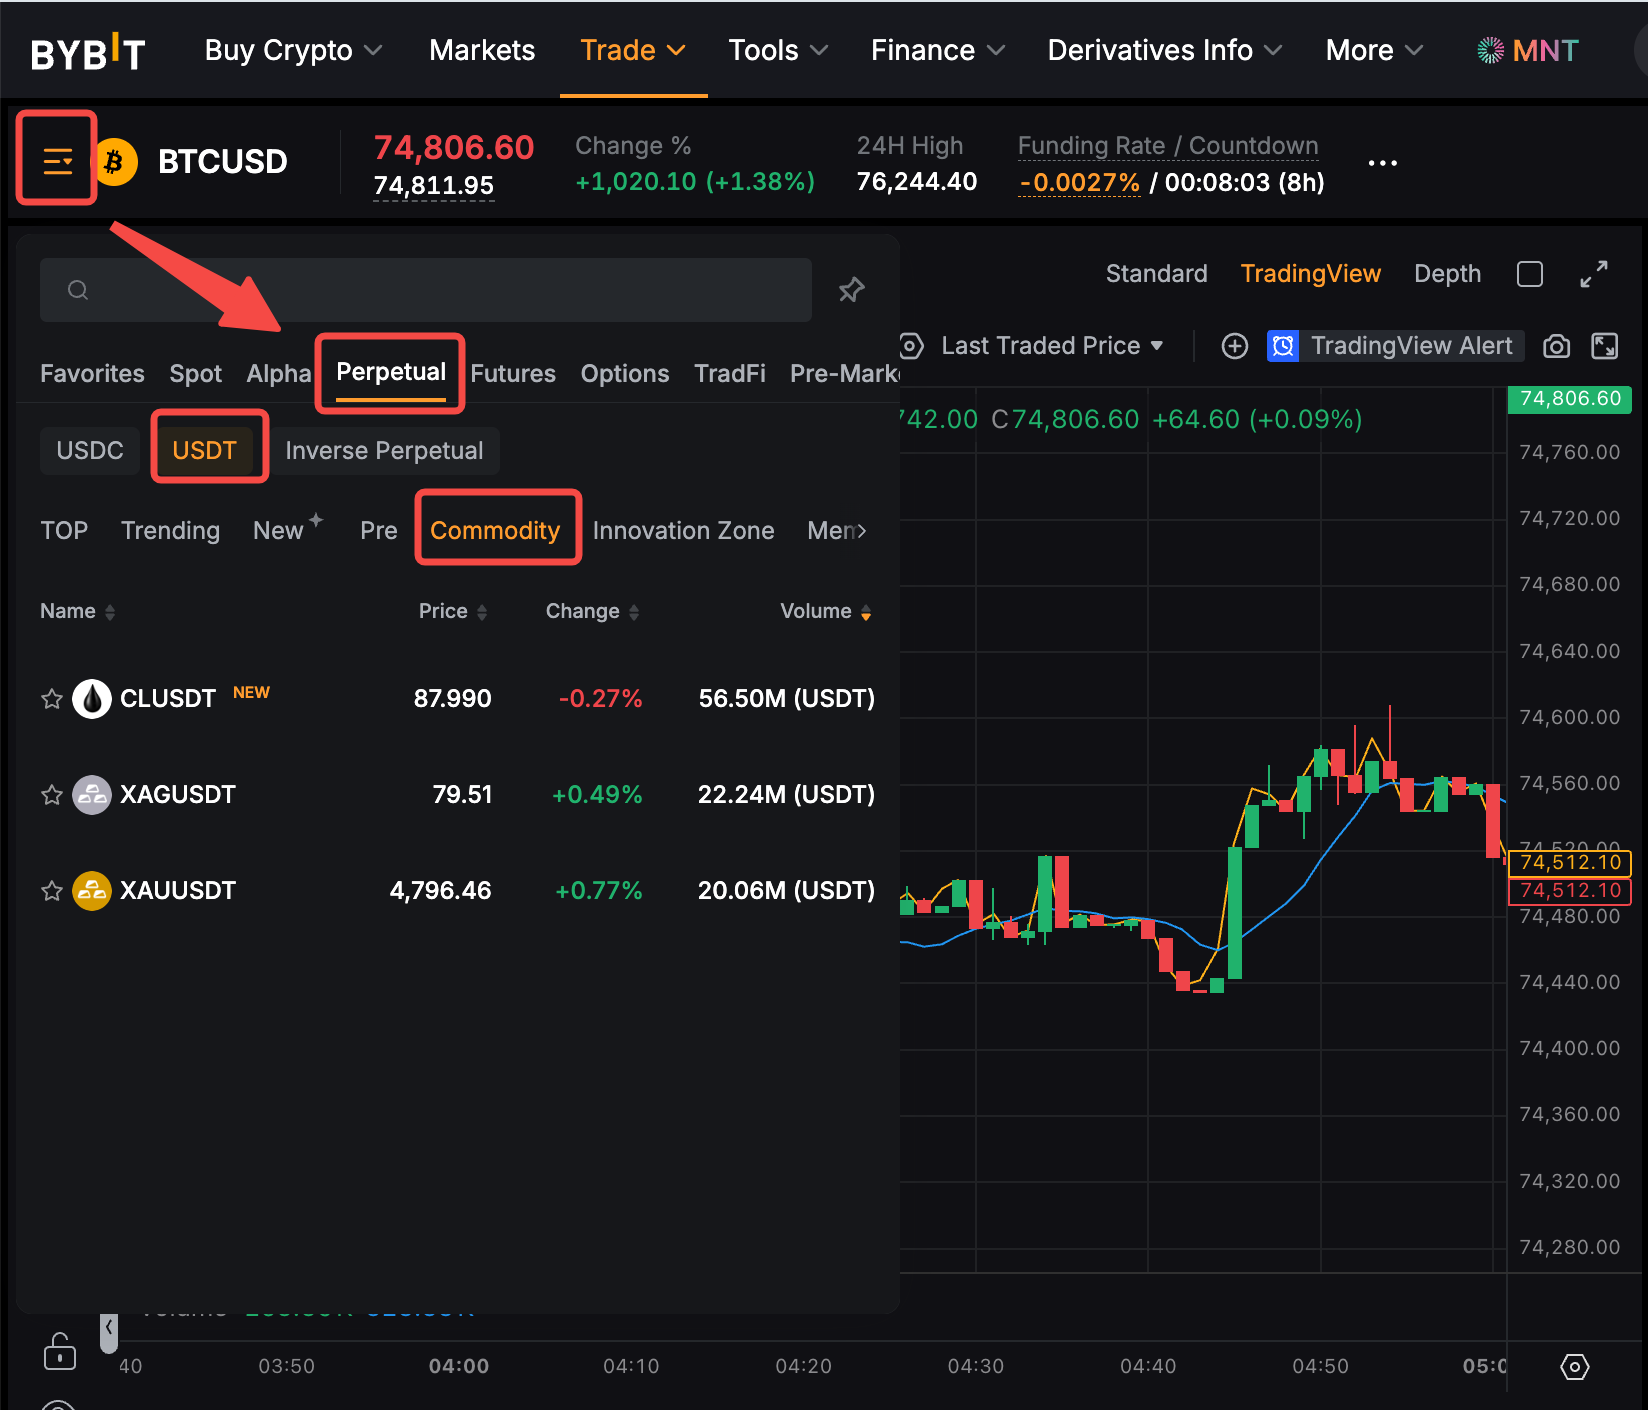
先物取引ページで、左上のシンボル ドロップダウンメニューを開き、無期限 → USDT → コモディティ / 株式に移動します。
取引手数料
TradFi無期限契約の取引手数料は、通常のUSDT無期限契約と同じ手数料体系に従い、お客様のVIPレベルに応じて割引が適用されます。Bybitの手数料体系の詳細については、こちらの記事をご参照ください。
インデックス価格
TradFi無期限契約のインデックス価格は、従来市場の閉鎖時や流動性の低い期間において、公正で信頼性の高い価格設定を確保するために、以下の方法論に基づいて計算されます。
- EWMAが有効になっていないインデックス: インデックス価格は、すべての取引セッションにおける有効なインデックス構成要素の加重平均として計算されます。
- EWMAが有効になっているインデックス:インデックス価格は、通常の取引時間中は有効なインデックス構成要素の加重平均として計算されます。それ以外の期間では、以下に示すように平滑化されます。
注記:
— Bybitは、独自の判断において、「オープン期間」および「市場クローズ期間」を構成するものを決定する権利を留保します。
— Bybitは、取引セッションの時間枠または適用される計算モードを調整する場合があります。
コモディティ契約: インデックス価格のロールオーバーメカニズム
コモディティには伝統的な現物市場がないため、関連する無期限契約のインデックス価格は、指定された先物契約の市場価格に基づいて計算されます。契約のロールオーバーによる価格の急変動を軽減するため、システムは先物契約のロールオーバー期間中(通常、毎月第5から第10取引日)、参照価格を現在のアクティブな契約から次のアクティブな契約へと徐々に移行させ、それによってインデックス価格の安定性と連続性を向上させます。
連続月ロールオーバー
連続月ロールオーバーとは、現在のアクティブな契約から翌月に満期を迎えるアクティブな契約に乗り換えることです。
例:
2026年10月限 → 2026年11月限
この手法は一般的に、原油や天然ガスなど、連続する限月を持ち活発に取引される商品に用いられます。
非連続限月のロールオーバー
非連続の限月ロールオーバーでは、取引があまり活発でない1つ以上の限月をスキップし、次のアクティブな限月に乗り換えます。
例:
2026年11月限 → 2027年1月限
このアプローチは通常、特定の限月に取引活動が集中する一部の金属、農産物、または商品に対して使用されます。
ロールオーバー方法
通常の状況下では、無期限契約の連続的なインデックス価格は、特定のロールオーバー期間中(通常5取引日)に動的加重平均メカニズムを使用して計算されます。
計算式
P = (w_near × P_near) + (w_far × P_far)
ここで:
- P: 連続インデックス価格
- P_near: 期近(満期)の原資産となる先物契約の価格
- P_far: 期先(次のアクティブな)原資産となる先物契約の価格
- w_near: ロールオーバー期間中に1.0から0.0へと徐々に減少する期近限月のウェイト
- w_far: ロールオーバー期間中に0.0から1.0へと徐々に増加する期先限月のウェイト
そして:
w_far = 1 − w_near
ロールオーバー期間は通常、原資産契約の最終取引日(LTD)が属する月の第6営業日から第10営業日にわたり、ウェイトは毎日調整されます。
例えば、初期ウェイトが50%のコモディティ構成銘柄は、5営業日にわたってロールオーバーを完了します:
マーク価格
TradFi無期限契約のマーク価格は、通常のUSDT無期限契約と同じメカニズムで計算されます。
マーク価格 = 中央値(価格1、価格2、最終取引価格)
詳細については、「マーク価格の計算(無期限契約)」をご参照ください。
マーク価格の乖離制限
原資産は従来の市場から派生しているため、Bybitはマーク価格に乖離制限を適用し、インデックス価格と密接に連動するようにしています。これにより、潜在的な相場操縦の影響を最小限に抑え、不必要な強制決済のリスクを低減します。
契約タイプごとの乖離上限は以下の通りです。
- 株式契約(個別株):+5%
- ETF契約および商品契約:+3%
実際のマーク価格 = clamp(計算されたマーク価格、インデックス価格 ×(1 − 最大乖離限度)、インデックス価格 ×(1 + 最大乖離限度))
例(株式)
以下を想定します。
- インデックス価格 = 5,150
- 計算されたマーク価格 = 4,890
- 乖離制限 = ±5%
- 許容範囲 = 4,892.5~5,407.5
- 最終的なマーク価格 = 4,892.5(下限が適用)
注記: この例は説明のみを目的としており、実際の市況を反映するものではありません。
リスク免責事項
TradFi無期限契約の取引には、重大な市場リスクが伴います。取引を開始する前に、以下のリスクを十分に理解してください。
- ギャップリスク:決算発表や主要なニュースなどのイベントは、大幅な価格のギャップを引き起こし、強制決済の引き金となる可能性があります。
- 流動性リスク:原市場の閉場中、契約の流動性が大幅に低下し、買値と売値のスプレッドが拡大する可能性があります。
- レバレッジリスク:レバレッジを使用すると、短期間で証拠金の全額を失う可能性があります。
- 資産の所有権なし:契約ポジションを保有することは、原資産の所有権を表すものではなく、所有権、配当受領権、議決権を含むいかなる権利も付与しません。
- 規制リスク:特定の法域のユーザーは、規制要件により、この商品へのアクセスが制限される場合があります。
所有権に関する免責事項
- TradFi無期限契約の取引は、原資産である株式、持分、証券、コモディティ、またはトークン化された資産の所有権を構成するものではありません。
- これらの契約を保有するユーザーは、原資産を所有せず、配当、利息、または分配金を受け取る権利もありません。また、議決権、株主としての特権、ガバナンス権も有さず、引受権、優先買取権、転換権、または償還権も有しません。Bybitが価格設定または契約調整を通じて明示的に反映しない限り、ユーザーはコーポレートアクションからいかなる利益も得られません。
非有価証券声明
TradFi無期限契約は有価証券ではなく、いかなる株式または株式連動商品に対する実質的所有権も付与しません。これらは、参照価格から価値が算出される金融デリバティブです。
免責事項
- TradFi無期限契約は、関連する原資産であるコモディティの発行者またはそれが上場されている取引所と関連、後援、支持、または提携するものではありません。
- 伝統的な資産の先物取引には、特に原資産の通常の市場時間外において、重大な市場リスクと価格変動が伴います。不利な価格変動が発生した場合、お客様の証拠金残高の全額が強制決済される可能性があります。Bybitは、お客様が被る可能性のあるいかなる損失に対しても責任を負わず、また、金融に関する助言も提供しません。詳細については、当社のTradFi無期限契約の利用規約をご参照ください。